生前贈与の強い味方、生まれ変わった「 相続時精算課税制度 」【不動産経営お役立ちコラム】
このコラムでは、大家さんの賃貸経営に日々携わるアートアベニューの社員が、大家さんの不動産経営や資産運用のお役立ち情報を手短に発信してまいります。是非、お付き合いください。
(※この記事は「不動産経営お役立ちコラム」2025年2月号のWEB再録版です)
生前贈与の強い味方、生まれ変わった「 相続時精算課税制度 」
生前に贈与した財産のうち、2500万円までは贈与税が免除され相続時まで税金が繰り延べられる「相続時精算課税制度」。以前はメリットよりもデメリットが目立ち、あまり活用されませんでしたが、同制度が2024年1月に改正され、非常に使いやすいものに生まれ変わったことをご存じでしょうか。
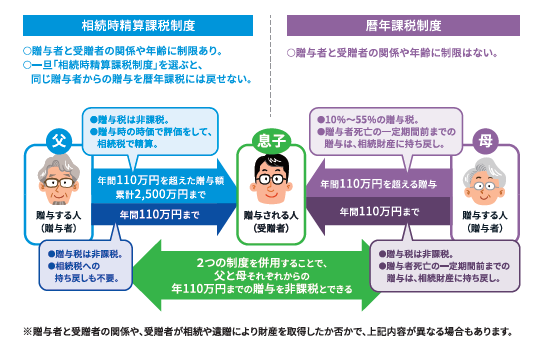
60歳以上の方が子や孫に財産を贈与する場合、税法上では「暦年課税」と「相続時精算課税」の2つの選択肢があります。これまで生前贈与による節税といえば、税金の先送りでしかない相続時精算課税よりも、毎年110万円の非課税枠がある暦年課税が推奨されていましたが、今は「改正・相続時精算課税」の3つのメリットに注目が集まっています。
メリット①110万円の非課税枠
制度改正の最大の変更点が、相続時精算課税にも毎年110万円の非課税枠が追加された点です。
これにより、相続時精算課税でも暦年課税と同様に毎年110万円まで贈与が非課税となり、さらに累計2500万円(毎年の非課税枠110万円を超えた贈与額の合計)の贈与の税金を相続時まで先送りできる仕組みとなりました。
メリット②持ち戻し課税を回避
暦年課税の生前贈与には、贈与者が死亡した場合には一定期間前まで遡って、過去の贈与分を相続財産に加算して課税するというルールがあります(2024年1月1日以降の贈与は7年間、それより前の贈与は3年間)。
いくら贈与税の非課税枠を使っても、贈与者が亡くなる直前の贈与分は課税対象となってしまうのです。これを「生前贈与の持ち戻し」と言います。
しかし、相続時精算課税で贈与された年間110万円までの財産は、この持ち戻しの対象外となります。
つまり、年間110万円までは、贈与税も相続税も一切かからない生前贈与ができるのです。
メリット③併用で非課税枠拡大
たとえばAさんが、ある年に父と母から暦年課税として110万円ずつ贈与を受けると、贈与の年間の非課税限度枠は110万円のため、それを超えた110万円には贈与税が発生します。
しかし、暦年課税と相続時精算課税を併用すると、非課税枠110万円は別枠になります。つまり、父から相続時精算課税で110万円、母から暦年課税で110万円の贈与を受けた場合、どちらも非課税枠内となり、220万円全部が贈与税の課税対象外となるのです。
このように、使いにくいとされていた相続時精算課税が、むしろ暦年課税より有利とさえ言える仕組みとなりました。もはや両制度のいいとこ取りができる制度、と言えるかもしれません。
とはいえ、相続時精算課税制度の利用には条件やデメリットもあるため、事前に専門家の意見を聞くことが大切です。生前贈与や相続対策にお悩みでしたら、いつでもお気軽にご相談ください。

このコラムの執筆者:先原 秀和
2002年入社。東京都府中市出身。
神奈川県藤沢市育ちで、現在も同市在住。
不動産売買・マンション管理、賃貸管理など、20年以上の不動産実務経験をもとに、賃貸管理業務の支援、オーナーコンサルティング、相続コンサルティング、研修講師などを行なう。
「お客様の「ありがとう」が何よりの喜びです。」
賃貸経営のご相談はLINEからお気軽にどうぞ
ここまでお読みいただきありがとうございます。 アートアベニューは豊富な賃貸管理ノウハウでオーナー様の安定経営をお手伝いします。 不動産投資・賃貸経営のお悩みがございましたら、ぜひお気軽にご相談ください。