建築費高騰時代 のアパート建て替え ~適度にリスクを取り収益性を確保②~【不動産経営お役立ちコラム】
(※この記事は「不動産経営お役立ちコラム」2025年10月号のWEB再録版です)
このコラムでは、大家さんの賃貸経営に日々携わるアートアベニューの社員が、大家さんの不動産経営や資産運用のお役立ち情報を手短に発信してまいります。是非、お付き合いください。
今回は、建て替え時の収益性を高める「レバレッジの活用」について考えます。
レバレッジとは、自己資金と〝借入金〟を組み合わせることで、自己資金の利回りを高める仕組みです。これが正しく機能すれば収益率が向上しますが、正しく機能しないと収益率が悪化します(逆レバレッジ)。
レバレッジを正しく使う上で大切なポイントを2つご紹介します。
物件と銀行の収益率でレバレッジ判定
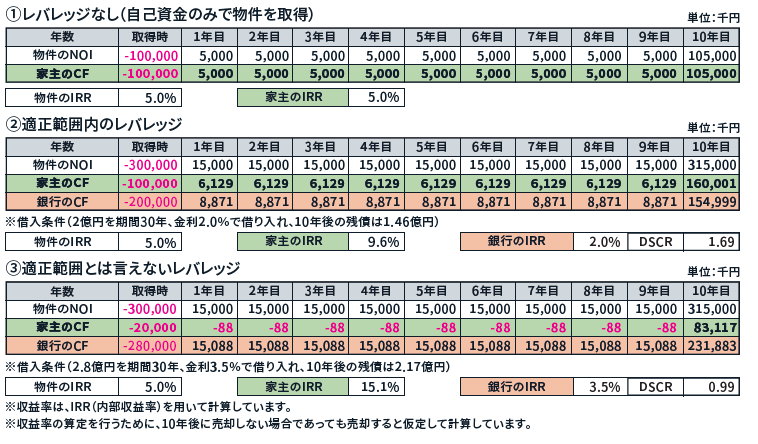
表は、レバレッジが効いている状態を、物件・家主(自己資金)・銀行(借入金)の3つの立場で見たキャッシュフローと収益率を示しています。
①は全額自己資金で物件を取得する場合で、借入金がないためレバレッジは効かず、物件と家主の収益率は5.0%で等しくなります。
②は、自己資金の額は変えないまま、借入によって自己資金の3倍の物件を取得しています。物件の収益率は②と同じ5.0%ですが、家主の収益率は9.6%に上がります。これは、物件の収益率よりも低い金利で借り入れができているためです。
つまり、レバレッジは、物件の収益率(IRR)と銀行の収益率(借入金利)を比較することで判定できます。物件の収益率が金利よりも低いと、全額自己資金で取得するより収益率が下がる〝逆レバレッジ〟に陥りますので、注意が必要です。
DSCRを健全経営の指標に
前回のコラムでも紹介したDSCRがここでも重要な指標となります。
DSCRは「NOI(純収益)÷返済額」で計算される、返済に対するキャッシュフローの余裕度です。
一般的には1.3倍、できれば1.5倍以上あると安心とされます。
②は、物件のNOI 1500万円÷返済887万円=DSCR1.69のため安全と言えます。
しかし、③では物件のIRR5.0%>金利3.5%でレバレッジは効いているものの、借入金が大幅に増えたことに加えて金利が3.5%と高いために、保有中のキャッシュフローがマイナスに転じてDSCRが1.0を下回っています。物件の収入で借入金が返せない状態ですので、これは安全とは言えません。
ちなみに、家主のIRRが15.1%と高いのは、自己資金比率を小さくしたためです。自己資金比率を小さくするとIRRは上昇する計算になりやすいのですが、安全性が失われる状態ならお勧めできません。
今回はレバレッジの活用をご紹介しました。借入金を活用することで収益性を高める効果が期待できます。
一方で、借入増大によるリスクも上昇します。許容できるリスクを検証しつつ、収益性を高めることが建築費高騰時代のアパート建築に有効かと思います。

このコラムの執筆者:片平 智也
2011年入社。プロパティマネジメント事業を統括する傍ら、全国の不動産会社や業界団体の研修講師も務める。
土地取得から新築したアパートを経営する「大家」でもあり、賃貸管理実務と大家経験から得た知識を、大家さんのお悩み解決に役立てている。
保有資格にCPM®、CCIM、不動産コンサルティングマスター、相続アドバイザーなど。
賃貸経営のご相談はLINEからお気軽にどうぞ
ここまでお読みいただきありがとうございます。 アートアベニューは豊富な賃貸管理ノウハウでオーナー様の安定経営をお手伝いします。 不動産投資・賃貸経営のお悩みがございましたら、ぜひお気軽にご相談ください。